新闻资讯
足球投注app尽管电力需乞降可再纯真力增长加速-正规赌足球的软件(中国)官方网站_平台登录入口
发布日期:2026-10-28 07:48 点击次数:126
本文转自【经济日报】;
在东谈主工智能(AI)重塑群众产业神气确当下,算力已成为数字时期最进攻的基础资源,电力则是相沿算力推广的命根子地方。现时,东南亚正处在数字篡改与动力转型交织的关键节点。一方面,AI带来的算力需求呈爆发式增长,给区域电力系统领来前所未有的压力;另一方面,列国正通过发展绿电、完善政策、长远谐和等,加速打破算力与电力之间的瓶颈。
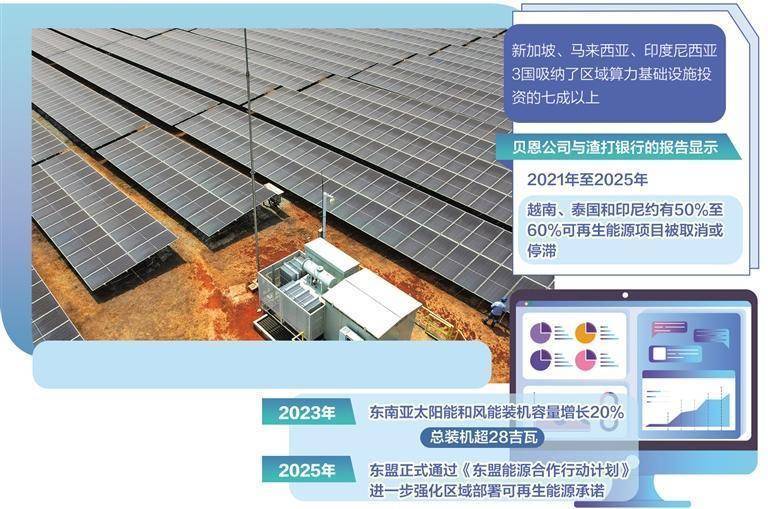
AI迅猛发展正改变东南亚的电力消耗神气。海外动力署的分析炫夸,到2030年,东南亚数据中心电力需求瞻望将比现时水平增长一倍以上,这在很猛进度上由新加坡及左近国度新兴数据中心集群所初始。相关产业投资随之升温,新加坡、马来西亚、印度尼西亚3国吸纳了区域算力基础缺欠投资的七成以上。一批数据中心技俩正聚会在印尼雅加达和巴淡岛、马来西亚柔佛、泰国曼谷左近竖立。与传统企业级机柜5千瓦至15千瓦的功率比较,AI图形处理单位机柜功率已达40千瓦至200千瓦,下一代平台还将向数百千瓦加速演进。功率密度的快速跃升,对电力供应的容量与踏实性建议了远高于以往的条款。
相关词,电力系统竖立却未能跟上算力极速推广的设施。贝恩公司与渣打银行的论述炫夸,2021年至2025年,越南、泰国和印尼约有50%至60%的可再纯真力技俩被取消或停滞。研究大量以为,电网容量不及是清洁动力技俩舍弃的主要原因,东南亚每年约莫需要180亿好意思元用于电网当代化矫正,本色参加却显著不及。海外动力署也告诫称,尽管电力需乞降可再纯真力增长加速,区域电网与储能投资连年来却不升反降。算力越多越需要电力,而电网跟不上、绿电送不出,已成为摆在东南亚列国眼前的执行矛盾。
面对电力瓶颈,东南亚列国正同期推动可再纯真力开发与算力基础缺欠竖立,探索“绿色算力”的破局之路。2023年,东南亚太阳能和风能装机容量增长20%,总装机朝上28吉瓦。2025年,东盟认真通过《东盟动力谐和活动筹商》,进一步强化了区域部署可再纯真力的应许。同期,东盟还发布了可执续数据中心指南,为数据中心与绿电协同发展提供轨制框架。马来西亚筹商到2030年新增8吉瓦燃气发电才智,并议论启用核能;泰国国度电力局获准径直向200兆瓦以上数据中心供电;越南制定可再纯真力和新动力产业发展筹商,倡导是到2030年,可再纯真力提供30.9%至39.2%的电力,到2050年擢升至67.5%至71.5%。有分析以为,明天东南亚或有约三分之一的数据中心由可再纯真力供电,这不仅有助于镌汰碳排放,也能为绿电技俩提供踏实的消纳需求,酿成相互促进的轮回。
时间创新相通为缓解瓶颈提供了坚实相沿。为匹配极高的功率密度,连年来,液冷时间在区域数据中心的渗入率快速擢升,带动冷却系统市集显贵扩容,也镌汰了全体能耗。高速汇集蛊惑加速升级,400G及以上端口占比执续提高。在政策层面,列国密集出台数据中心能效标准、跨境数据流动功令等法例与扶执措施。新加坡、泰国、越南等国的企业在冷却时间、异构筹商等畛域加速专利布局。产业链土产货化趋势同步清晰,原土企业在作事器拼装代工畛域的份额慢慢高潮。液冷时间的限制化部署正在镌汰数据中心的冷却能耗,2026年,AI芯片液冷渗入率已打破50%,新建AI机柜渗入率超70%。
为加速打破瓶颈,区域协同的神气也日渐明晰。印尼、马来西亚、菲律宾、新加坡、泰国和越南正成长为群众数据中心新的积蓄地,相关电力需求瞻望将从2025年的约2.6吉瓦增至2035年的10.7吉瓦。新加坡因地盘和动力管制收紧新缺欠审批、强调高能效标准,同期带动容量向柔佛、巴淡岛等地转机,酿成“要津研发加左近算力”的单干。群众芯片企业也在加码东南亚封装测试产能。区域算力租出业务增长飞速,出口限制同步扩大。
区域电力互联互通也在加速推动。2026年上半年,中国对东盟出口电力23.9亿千瓦时,同比增长42.9%,中老500千伏联网工程于4月投产,将中国与老挝电力互通才智从5万千瓦提高至150万千瓦。越南正加大从中国、老挝入口电力,2026年5月至7月,中方送电容量擢升至600兆瓦。
同期也要详确,东南亚算力电力后续发展将濒临的测验仍结巴冷漠。海外动力署预测,到2030年,群众数据中心电力需求将升至约945太瓦时,这对列国电力系统王人是大量性挑战。有动力众人指出,若是电网拥挤、许可审批、购电合同等风险得不到充摊派理,投资者将难以作出最终投资有筹划。摩根士丹利的论述分析指出,东盟具备地盘资源、有竞争力的电力供应、政策性海缆一语气和阻抑增长的主权AI需求等上风。若这些上风能与可执续的动力政策相商量,东南亚有望在群众AI竞赛中占据一隅之地,同期已毕情状应许。
本报记者 朱 旌足球投注app